Beranda / Ruang Bacaan / Perencanaan keuangan jangka panjang yang rasional
Perencanaan keuangan jangka panjang yang rasional
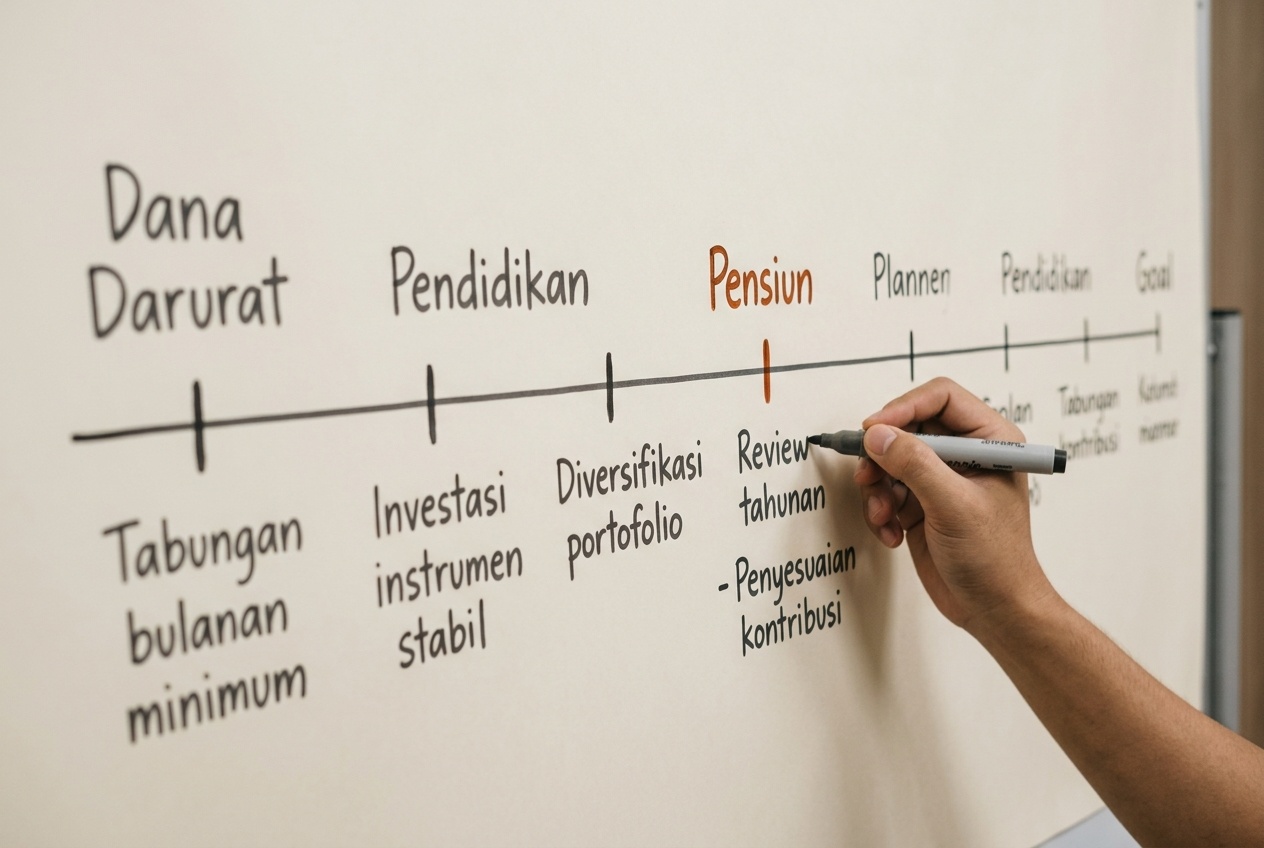
Perencanaan keuangan jangka panjang yang rasional dimulai dari kesadaran bahwa rencana bukanlah ramalan. Tidak ada seorang pun yang bisa memastikan seperti apa dunia sepuluh atau dua puluh tahun ke depan. Karena itu, rencana yang baik bukan yang paling detail meramal masa depan, melainkan yang paling tahan ketika kenyataan berbeda dari perkiraan. Rasionalitasnya terletak pada kesediaan menyesuaikan, bukan pada keyakinan bahwa semua akan berjalan mulus.
Latar
Banyak rencana keuangan gagal bukan karena angkanya salah, melainkan karena terlalu kaku. Rencana yang menuntut segalanya berjalan sempurna akan runtuh pada guncangan pertama. Sebaliknya, rencana yang sejak awal memperhitungkan kemungkinan meleset justru lebih kokoh, karena penyimpangan sudah diantisipasi sebagai bagian normal dari perjalanan.
Rencana jangka panjang sebaiknya dibangun bertahap. Alih-alih satu target besar yang jauh dan mengintimidasi, ia dipecah menjadi tonggak-tonggak yang lebih dekat dan terukur. Setiap tonggak memberi kesempatan meninjau ulang, merayakan kemajuan, dan menyesuaikan arah bila keadaan berubah. Pendekatan bertahap ini membuat tujuan besar terasa mungkin dijangkau.
Menetapkan tujuan yang jelas
Rencana yang rasional bermula dari tujuan yang konkret. Tujuan yang samar seperti ingin bebas secara finansial sulit dijadikan pegangan karena tidak bisa diukur. Sebaliknya, tujuan yang menyebut untuk apa, kapan, dan seberapa besar memberi arah yang jelas. Kejelasan ini pula yang memudahkan penentuan horizon dan cara menata dana di baliknya.
Menyediakan ruang untuk kejutan
Sepanjang jalan hidup, kejutan hampir pasti datang: perubahan pekerjaan, kebutuhan keluarga, atau kondisi ekonomi yang bergeser. Rencana yang rasional menyisakan ruang untuk hal-hal ini melalui dana penyangga dan asumsi yang tidak terlalu optimistis. Menyisakan margin bukan tanda pesimisme, melainkan bentuk kematangan dalam menyusun rencana.
Meninjau secara berkala
Sebuah rencana bukan dokumen mati. Meninjaunya secara berkala, misalnya setahun sekali, memungkinkan Anda memperbarui asumsi dan menyesuaikan langkah dengan realitas terbaru. Peninjauan ini mencegah rencana menjadi usang tanpa disadari, sekaligus menjaga agar keputusan tetap relevan dengan hidup Anda yang terus berubah.
Kisah kasus
Ambil contoh pasangan muda, Andi dan Wulan, yang tinggal di Mojokerto dan baru menikah. Mereka punya beberapa tujuan sekaligus: dana pendidikan anak yang belum lahir, serta persiapan hari tua yang masih sangat jauh. Awalnya mereka merasa kewalahan karena mencoba merencanakan semuanya secara sempurna hingga detail terkecil.
Setelah menyadari bahwa rencana bukan ramalan, keduanya mengubah pendekatan. Mereka memecah tujuan besar menjadi tonggak lima tahunan, menetapkan berapa yang ingin disisihkan pada tiap tahap, dan sengaja memakai asumsi yang konservatif. Mereka juga sepakat meninjau rencana setiap awal tahun. Ketika penghasilan Andi sempat menurun, rencana itu tidak runtuh; mereka cukup menggeser sebagian tonggak tanpa panik. Yang menjaga mereka tenang bukan ketepatan ramalan, melainkan kelenturan rencananya.
Catatan risiko
Rencana sematang apa pun tidak menghapus ketidakpastian. Inflasi, perubahan keadaan pribadi, dan kondisi ekonomi yang tak terduga dapat menggeser hasil dari perkiraan awal. Karena itu, angka dalam rencana sebaiknya diperlakukan sebagai perkiraan yang hidup, bukan janji yang pasti terpenuhi.
Yang perlu diingat
Materi ini adalah edukasi umum dan bukan nasihat keuangan personal. Setiap rencana perlu disesuaikan dengan kondisi, kewajiban, dan tujuan Anda sendiri. Untuk keputusan besar dengan konsekuensi panjang, pertimbangkan berkonsultasi dengan penasihat yang berizin.
Bacaan lanjutan
Rencana panjang berdiri di atas beberapa keterampilan dasar. Dua bacaan berikut memperkuat pijakannya.
- Mengenal alokasi aset sebagai fondasi keuangan pribadi — cara menata dana di balik setiap tonggak.
- Membangun literasi keuangan lewat kebiasaan harian — rutinitas kecil yang menopang rencana besar.
- Cara mengenali risiko investasi sejak awal — mengenali kejutan yang perlu diberi ruang.