Beranda / Ruang Bacaan / Mengenal alokasi aset sebagai fondasi keuangan pribadi
Mengenal alokasi aset sebagai fondasi keuangan pribadi
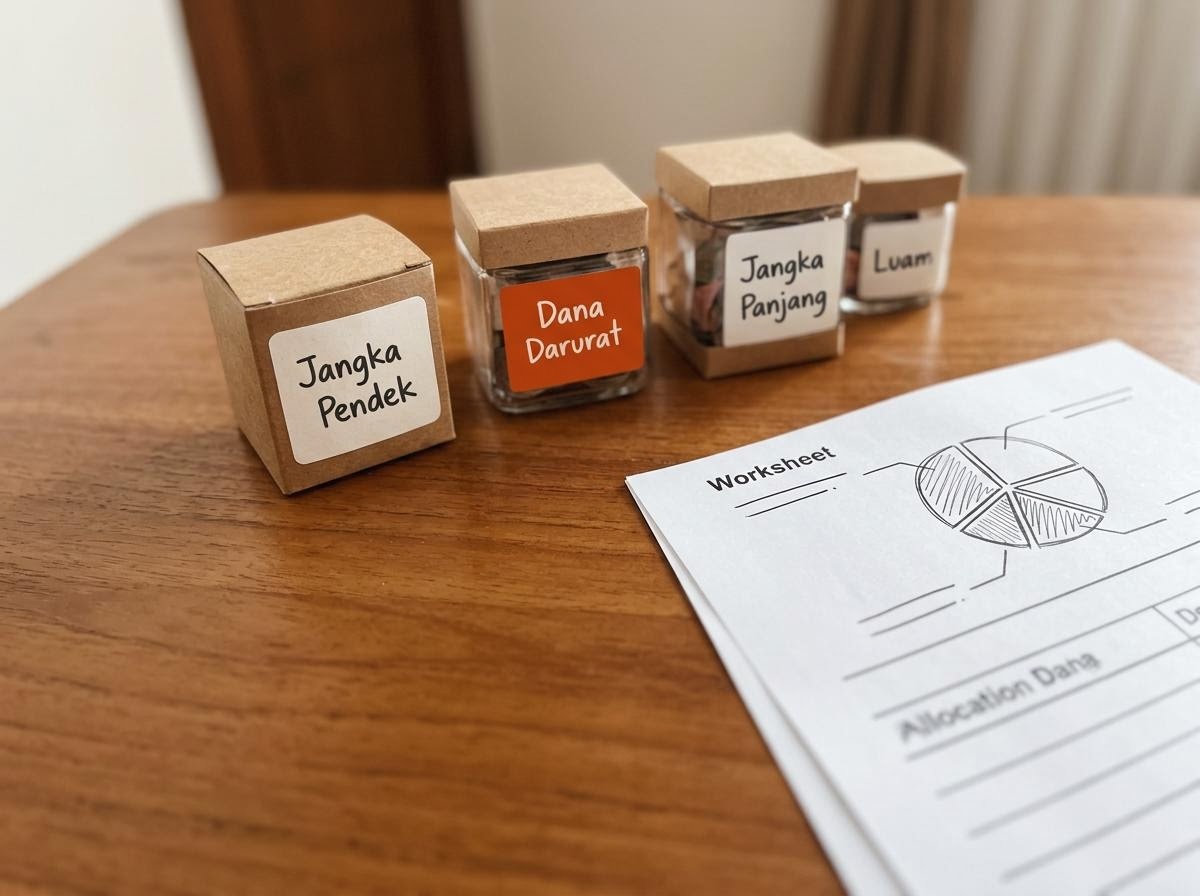
Konsep alokasi aset sering disalahpahami sebagai seni menebak aset mana yang paling untung tahun ini. Padahal intinya justru kebalikannya: mengakui bahwa tidak ada yang bisa memastikan hasil, lalu membagi dana ke beberapa kelompok agar tidak semua telur berada dalam satu keranjang. Inilah kerangka yang menopang keputusan lain, dan karena itu ia layak disebut fondasi keuangan pribadi.
Latar
Setiap kelompok aset punya karakter berbeda. Ada yang nilainya relatif stabil tetapi tumbuh perlahan, ada pula yang berpotensi tumbuh lebih tinggi namun berayun jauh lebih tajam. Tidak ada satu pun yang unggul di segala kondisi. Karena itu, alih-alih memilih satu pemenang, pendekatan yang lebih tenang adalah mengombinasikan beberapa kelompok sesuai kebutuhan.
Yang menentukan pembagian bukanlah tebakan tentang masa depan, melainkan dua faktor yang bisa Anda kenali sekarang: tujuan dan horizon waktu. Tujuan menjawab pertanyaan untuk apa dana itu, sedangkan horizon menjawab kapan dana itu dibutuhkan. Dana untuk kebutuhan tahun depan tentu dikelola berbeda dari dana yang baru dipakai belasan tahun lagi.
Peran horizon waktu
Horizon waktu adalah salah satu variabel paling menentukan dalam pembagian aset. Semakin panjang jarak menuju saat dana dipakai, semakin besar ruang untuk menahan fluktuasi tanpa panik, karena ada cukup waktu bagi nilai untuk pulih dari penurunan sementara. Sebaliknya, dana yang akan dipakai dalam waktu dekat sebaiknya ditempatkan pada kelompok yang lebih stabil, sebab tidak ada cukup waktu untuk memulihkan penurunan mendadak.
Menyelaraskan dengan toleransi risiko
Selain horizon, ada faktor manusiawi yang tidak boleh diabaikan: seberapa nyaman Anda menyaksikan nilai naik-turun. Dua orang dengan horizon sama bisa memilih pembagian berbeda karena ketahanan emosinya berbeda. Sebuah pembagian yang secara teori ideal tetapi membuat Anda tidak bisa tidur bukanlah pembagian yang baik, karena kemungkinan besar akan Anda tinggalkan pada saat paling buruk.
Kisah kasus
Bayangkan Dimas, seorang guru muda berusia tiga puluh tahun di Sidoarjo. Ia punya dua tujuan sekaligus: renovasi rumah dalam dua tahun ke depan, dan persiapan pensiun yang masih puluhan tahun jauhnya. Awalnya ia bingung karena menganggap semua simpanannya harus diperlakukan sama.
Setelah memahami logika alokasi aset, Dimas memisahkan keduanya. Dana renovasi ia tempatkan pada kelompok yang lebih stabil karena horizonnya pendek, sehingga nilainya tidak berisiko anjlok tepat saat dibutuhkan. Sementara dana pensiun, yang horizonnya sangat panjang, ia komposisikan dengan porsi pertumbuhan yang lebih besar sesuai kenyamanannya. Dimas tidak mencoba menebak apa pun; ia hanya menyesuaikan pembagian dengan kapan uang itu benar-benar diperlukan. Keputusan itu membuatnya jauh lebih tenang menghadapi kabar pasar apa pun.
Catatan risiko
Pembagian aset menurunkan ketergantungan pada satu sumber, tetapi tidak menghilangkan kemungkinan kerugian. Dalam kondisi tertentu, banyak kelompok aset bisa turun bersamaan, sehingga penyebaran bukan jaminan. Alokasi juga bukan keputusan sekali seumur hidup; ia perlu ditinjau ketika tujuan, penghasilan, atau horizon Anda berubah.
Yang perlu diingat
Tidak ada komposisi baku yang cocok untuk semua orang. Angka pembagian yang beredar di internet hanyalah ilustrasi umum, bukan resep pribadi. Materi ini bersifat edukasi dan tidak menggantikan penilaian atas kondisi Anda sendiri, bila perlu bersama penasihat berizin.
Bacaan lanjutan
Untuk memahami sisi lain dari kerangka ini, dua bacaan berikut saling melengkapi.
- Cara mengenali risiko investasi sejak awal — mendalami bentuk risiko yang menjadi alasan pembagian dilakukan.
- Perencanaan keuangan jangka panjang yang rasional — menempatkan alokasi dalam rencana yang lebih luas.
- Dasar pembelajaran finansial untuk pemula — mengingatkan fondasi yang harus ada sebelum membagi aset.